Bukan Cuma Soal Gaji, Begini Cara Mengatur Keuangan Keluarga Agar Lebih Mandiri
- account_circle Feri Anugrah
- calendar_month Rabu, 26 Agt 2026
- visibility 65
- comment 0 komentar
- print Cetak

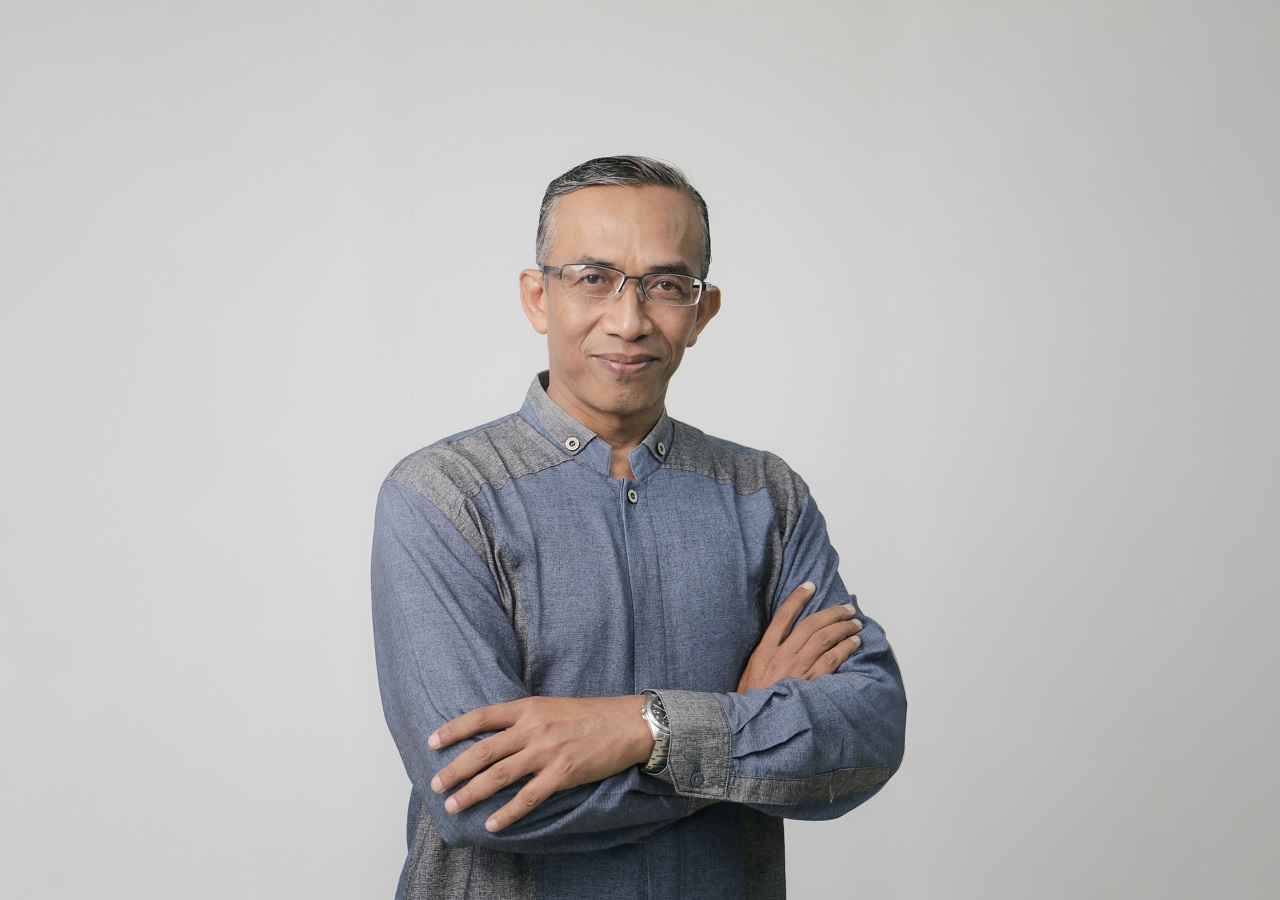
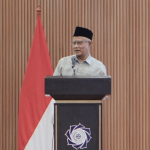
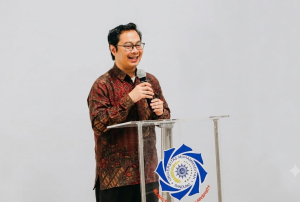
Dosen Fakultas Ekonomi dan Bisnis UM Bandung Yudi Haryadi (Sumber: Humas UM Bandung).***
GENHALAL.ID, Bandung — Penghasilan besar setiap bulan, misalnya, belum tentu membuat keuangan keluarga aman.
Jika uang yang masuk setiap bulan langsung habis untuk belanja dan membayar utang, pendapatan berapa pun bisa terasa kurang.
Oleh karena itu, kemandirian ekonomi keluarga tidak selalu harus dimulai dengan mencari penghasilan tambahan.
Dosen Prodi Ekonomi Syariah Universitas Muhammadiyah (UM) Bandung Yudi Haryadi justru mendorong masyarakat untuk lebih dulu memperbaiki cara mengelola uang.
Hal itu disampaikan Yudi dalam kegiatan Sosialisasi Ekonomi Syariah di Auditorium KH Ahmad Dahlan, Kampus UM Bandung, Jalan Soekarno-Hatta Nomor 752, Bandung, belum lama ini.
Menurut Yudi, salah satu kebiasaan yang perlu diubah adalah pola menggunakan uang setelah menerima penghasilan.
Banyak orang memilih memenuhi berbagai kebutuhan lebih dulu, sementara menabung baru dilakukan jika masih ada sisa.
Padahal, menurutnya, tabungan atau investasi sebaiknya langsung disisihkan sejak awal.
Dengan cara ini, keluarga memiliki dana cadangan sekaligus mulai menyiapkan kebutuhan di masa depan.
“Jangan menunggu ada sisa untuk menabung. Justru tabungan atau investasi harus menjadi salah satu prioritas sejak awal menerima pendapatan,” ujar Yudi.
Yudi juga memperkenalkan formula sederhana 10-30-50-10 sebagai salah satu acuan mengatur pendapatan.
Minimal 10 persen untuk tabungan atau investasi, maksimal 30 persen untuk cicilan atau utang, maksimal 50 persen untuk kebutuhan rutin, dan 10 persen untuk kebutuhan pribadi.
Formula tersebut tentu dapat disesuaikan dengan kondisi masing-masing keluarga.
Namun, prinsip utamanya adalah setiap pendapatan perlu memiliki tujuan yang jelas agar pengeluaran tidak berjalan tanpa kendali.
Pengelolaan seperti ini juga membantu keluarga membangun dana darurat, mengurangi ketergantungan pada utang, dan membuat rencana keuangan lebih terukur.
“Jadi, kemandirian ekonomi bukan semata-mata tentang bagaimana meningkatkan penghasilan, tetapi bagaimana kita mampu mengendalikan dan mengarahkan uang sesuai dengan tujuan hidup,” kata Yudi.
Tak hanya soal mengatur pendapatan, Yudi juga mengingatkan pentingnya memahami pembiayaan syariah.
Masyarakat perlu mengenal lembaga seperti Lembaga Keuangan Mikro Syariah (LKMS) dan Koperasi Simpan Pinjam dan Pembiayaan Syariah (KSPPS).
Ketika membutuhkan pembiayaan, masyarakat sebaiknya tidak hanya melihat seberapa cepat uang bisa diperoleh.
Akad, kemampuan membayar, risiko, kebutuhan, dan manfaat pembiayaan juga perlu dipertimbangkan.
Literasi keuangan syariah, menurut Yudi, penting agar masyarakat tidak mudah terjebak rentenir atau mengambil pembiayaan yang justru memperberat kondisi ekonomi keluarga.
Pada akhirnya, mengelola keuangan bukan sekadar soal mendapatkan uang lebih banyak.
Yang tak kalah penting adalah mengetahui ke mana uang harus diarahkan agar kebutuhan hari ini terpenuhi tanpa mengorbankan kehidupan di masa depan.
Dalam perspektif ekonomi syariah, pengelolaan keuangan juga berkaitan dengan nilai amanah, keadilan, ta’awun, dan ukhuwah.
Artinya, kekuatan ekonomi keluarga diharapkan tidak hanya bermanfaat bagi diri sendiri, tetapi juga memberi dampak positif bagi lingkungan.
Kegiatan tersebut merupakan hasil kolaborasi Komisi Ekonomi MUI Jawa Barat dan Program Pengabdian Dosen Prodi Ekonomi Syariah UM Bandung.
Acara ini diikuti puluhan ibu-ibu anggota Forum Silaturahmi Majelis Taklim (FSMT) Kelurahan Cipadung Kidul.***(FA)
- Penulis: Feri Anugrah